Kenapa Syailendra Pendapatan Tetap Premium Kelas A Konsisten Ungguli Benchmark Hampir 2x Lipat dalam 5 Tahun Terakhir?

Key Takeaways
1. Return stabil di kisaran 5%–6% per tahun. Kinerja 1 tahun 5,56%, rata-rata tahunan 3 tahun sekitar 5,31%, dan rata-rata tahunan 5 tahun sekitar 5,71%.
2. Konsisten mengungguli benchmark. Dalam 5 tahun, MSPTP-A tumbuh 32,01%, hampir dua kali lipat benchmark IRDFI yang tumbuh 18,24%.
3. Risiko sedang dengan portofolio dominan obligasi. Sekitar 96,13% dana ditempatkan di obligasi, 2,90% di deposito, dan hanya 0,97% di saham.
4. Minimal investasi mulai dari Rp50 ribu, bebas biaya transaksi di SayaKaya. Dengan Rp1 juta per bulan, simulasi menunjukkan dana bisa berkembang menjadi sekitar Rp69,3 juta dalam 5 tahun.
Reksa Dana Syailendra Pendapatan Tetap Premium Kelas A (MSPTP-A) adalah reksa dana pendapatan tetap yang dikelola PT Syailendra Capital sejak Maret 2017. Sekitar 96% dananya ditempatkan di obligasi, sehingga pertumbuhannya cenderung lebih tenang dibanding reksa dana saham.
Ada tiga keunggulan utama yang membuat produk ini menarik bagi investor awam. Pertama, return-nya stabil: dalam 1 tahun terakhir tumbuh 5,56%, dan rata-rata pertumbuhannya berada di kisaran 5,3%–5,7% per tahun untuk periode 3 dan 5 tahun terakhir. Kedua, risikonya sedang: lebih tinggi dari reksa dana pasar uang, tetapi jauh lebih rendah dari reksa dana saham. Ketiga, modalnya terjangkau: Anda bisa mulai berinvestasi hanya dengan Rp50.000.
Sejak diluncurkan, nilai unitnya sudah naik 100,68% atau sekitar dua kali lipat. Kinerjanya juga konsisten mengungguli benchmark IRDFI dalam periode 3 bulan hingga 5 tahun. Produk ini bisa dibeli 100% online melalui aplikasi SayaKaya tanpa biaya transaksi, sehingga cocok sebagai langkah awal membangun kebiasaan investasi.
Seluruh data dalam artikel ini mengacu pada Fund Fact Sheet Reksa Dana Syailendra Pendapatan Tetap Premium Kelas A per 31 Agustus 2026, dengan NAB/unit Rp2.006,79 dan total dana kelolaan Rp1,84 triliun.
Catatan penting: Angka kinerja yang disebutkan adalah data historis, sedangkan hasil simulasi menggunakan asumsi return rata-rata tahunan 5 tahun terakhir (5,71% per tahun). Keduanya bukan jaminan hasil di masa depan. Nilai investasi Anda mengikuti pergerakan NAB/unit yang bisa naik maupun turun setiap hari.
Apa Itu SPTP?
SPTP adalah RD Pendapatan Tetap yang memiliki alokasi aset 80–100% obligasi dan 0–20% pasar uang atau saham. SPTP fokus berinvestasi pada obligasi korporasi dan obligasi pemerintah karena:
- Kinerja obligasi korporasi secara rata-rata lebih unggul dibandingkan kelas aset lainnya dalam 10 tahun terakhir.
- Obligasi korporasi tidak terlalu sensitif terhadap perubahan suku bunga dan inflasi.
- Obligasi korporasi yang berperingkat layak investasi memiliki risiko kredit yang rendah.
- Obligasi pemerintah dapat menjadi penyeimbang di dalam portofolio karena statusnya sebagai risk free asset dari segi risiko kredit.
Selain itu, SPTP dapat berinvestasi sebagian pada obligasi pemerintah yang berdurasi lebih panjang untuk mengambil momentum trading. Strategi taktis juga dapat dilakukan dengan berinvestasi ke saham, namun sangat selektif dalam porsi minim.
Bagaimana Kinerja Syailendra Pendapatan Tetap Premium Kelas A?
Kinerja MSPTP-A dalam berbagai periode menunjukkan pola pertumbuhan yang konsisten. Tabel berikut membandingkannya dengan benchmark IRDFI yang digunakan dalam fund
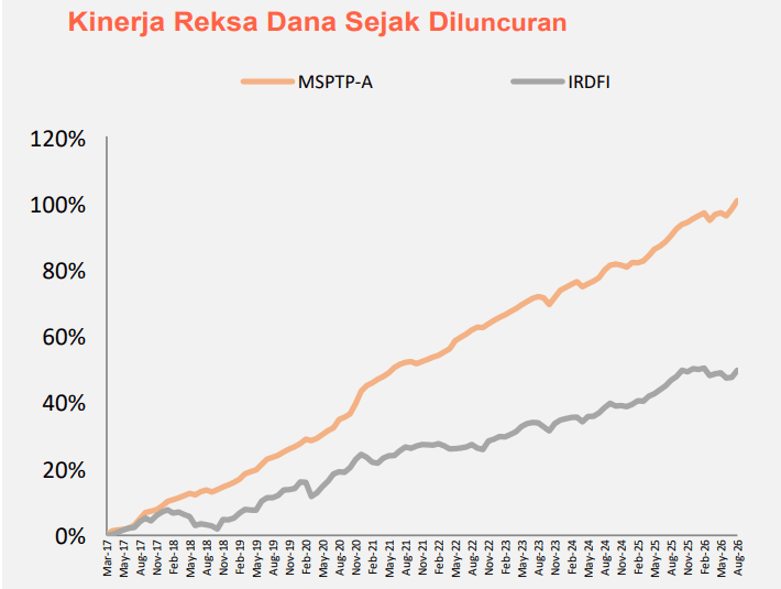
Sumber: Fund Fact Sheet per 31 Agustus 2026. Kinerja masa lalu tidak menjamin kinerja masa depan; hasil aktual bisa berbeda.
MSPTP-A unggul atas benchmark di hampir semua periode, kecuali periode 1 bulan. Keunggulan paling terasa dalam jangka menengah hingga panjang. Sejak diluncurkan, kinerjanya tumbuh 100,68%, sekitar dua kali lipat dari benchmark yang tumbuh 49,66%.
Berapa rata-rata return per tahunnya?
Angka kumulatif lebih mudah dipahami jika dikonversi menjadi rata-rata per tahun (compound annual growth rate).
| Periode | Kinerja Kumulatif | Rata-rata per Tahun |
|---|---|---|
| 1 tahun | 5,56% | 5,56% |
| 3 tahun | 16,80% | ±5,31% |
| 5 tahun | 32,01% | ±5,71% |
| Sejak peluncuran (±9,4 tahun) | 100,68% | ±7,66% |
Rata-rata per tahun dihitung dari kinerja kumulatif dengan metode compounding. Angka ini bersifat historis dan bukan jaminan hasil ke depan.
Rata-rata tahunan di kisaran 5,3%–5,7% selama 1, 3, dan 5 tahun terakhir inilah yang membuat produk ini dapat disebut stabil: pertumbuhannya tidak melonjak-lonjak dari satu periode ke periode lain.
Seberapa besar naik-turunnya per bulan?
Kenaikan bulanan tertinggi terjadi pada Desember 2020 sebesar 2,68%, sedangkan penurunan terdalam terjadi pada Oktober 2023 sebesar -1,19%. Rentang fluktuasi bulanan ini relatif sempit, sehingga cocok bagi investor yang belum siap menghadapi naik-turun tajam seperti di reksa dana saham.
Ke Mana Dana Investor Ditempatkan?
Komposisi portofolio menentukan karakter risiko dan potensi imbal hasil sebuah reksa dana. MSPTP-A didominasi obligasi sebagai sumber pendapatan utama.
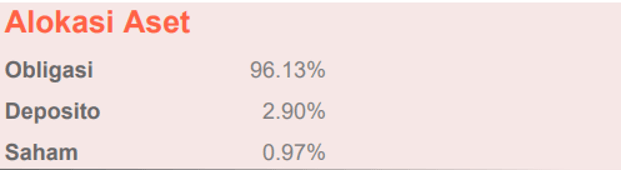
Komposisi per 31 Agustus 2026 dan dapat berubah sesuai kebijakan Manajer Investasi. Kebijakan investasi memungkinkan saham 0%–15%, efek utang 80%–100%, dan pasar uang 0%–20%.
Obligasi apa saja yang dimiliki?
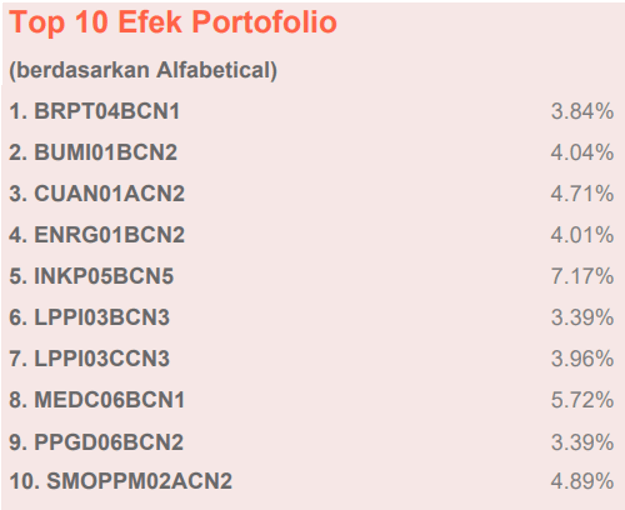
Sepuluh efek terbesar dalam portofolio seluruhnya berupa obligasi korporasi,
Sektor apa yang paling dominan?
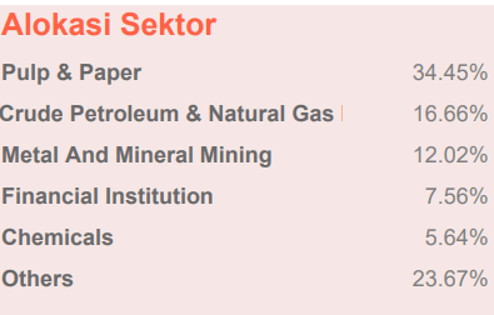
Data alokasi sektor per 31 Agustus 2026. Komposisi dapat berubah sewaktu-waktu.
Seluruh dana ditempatkan di aset dalam negeri (100%), sehingga investor tidak menanggung risiko nilai tukar mata uang asing.
Apa Saja Risiko yang Perlu Dipahami?
Fund fact sheet mengklasifikasikan produk ini dalam kategori risiko sedang. Memahami sumber risikonya membantu Anda berinvestasi dengan ekspektasi yang realistis.
1. Risiko penurunan NAB
Harga obligasi bisa turun saat suku bunga acuan naik atau kondisi pasar bergejolak. Karena itu NAB/unit tidak selalu naik, seperti yang terjadi pada Oktober 2023 ketika kinerja bulanan turun 1,19%.
2. Risiko kredit dan konsentrasi sektor
Sepuluh efek terbesar seluruhnya obligasi korporasi, dan lebih dari sepertiga portofolio terkonsentrasi di sektor pulp & paper. Jika penerbit obligasi atau sektor tersebut mengalami tekanan, kinerja reksa dana bisa ikut terdampak.
3. Risiko likuiditas
Dalam kondisi tertentu, misalnya saat terjadi penjualan kembali dalam jumlah besar secara bersamaan, Manajer Investasi mungkin membutuhkan waktu untuk mencairkan portofolio.
Dengan karakter risiko ini, produk paling ideal untuk tujuan keuangan jangka menengah, yaitu minimal 1–3 tahun, bukan untuk dana darurat yang sewaktu-waktu harus dicairkan.
Berapa Hasil Jika Investasi Rp1 Juta per Bulan?
Simulasi berikut menggambarkan potensi hasil jika Anda rutin menyisihkan Rp1 juta setiap bulan.
| Jangka Waktu | Total Setoran | Estimasi Nilai Investasi | Estimasi Keuntungan |
|---|---|---|---|
| 1 tahun | Rp12.000.000 | Rp12.368.084 | Rp368.084 |
| 3 tahun | Rp36.000.000 | Rp39.263.725 | Rp3.263.725 |
| 5 tahun | Rp60.000.000 | Rp69.319.273 | Rp9.319.273 |
Asumsi return 5,71% per tahun (rata-rata tahunan kinerja 5 tahun terakhir), setoran dilakukan di awal bulan, dan hasil diinvestasikan kembali. Bukan jaminan; hasil aktual bisa berbeda mengikuti pergerakan NAB.
Dalam 5 tahun, setoran Rp60 juta berpotensi berkembang menjadi sekitar Rp69,3 juta. Keuntungan sekitar Rp9,3 juta itu datang dari disiplin menyisihkan dana secara rutin dan membiarkan hasil investasi terus bertumbuh (efek bunga majemuk), tanpa perlu memantau pasar setiap hari.
Siapa yang Cocok Berinvestasi di Produk Ini?
Produk ini paling sesuai untuk:
- Investor pemula yang ingin melangkah dari tabungan atau reksa dana pasar uang ke produk dengan potensi return lebih tinggi.
- Investor dengan profil risiko moderat yang menginginkan pertumbuhan stabil tanpa fluktuasi setajam saham.
- Investor dengan tujuan jangka menengah (1–5 tahun), misalnya dana pendidikan, dana menikah, atau uang muka rumah.
- Investor dengan modal terbatas, karena pembelian bisa dimulai dari Rp50.000 atau setara sekitar 24,9 unit pada NAB/unit Rp2.006,79.
Bagaimana Cara Mulai Berinvestasi di SayaKaya?
Proses investasi di SayaKaya dilakukan 100% online dan tanpa biaya transaksi, sehingga seluruh dana yang Anda setorkan langsung bekerja.
1. Unduh aplikasi dan daftar akun
Registrasi dilakukan secara online dari ponsel, tanpa perlu datang ke kantor cabang.
2. Isi profil risiko
Profil risiko membantu memastikan produk yang dipilih sesuai dengan toleransi risiko dan tujuan keuangan Anda.
3. Pilih Syailendra Pendapatan Tetap Premium Kelas A
Baca fund fact sheet dan prospektus produk terlebih dahulu agar Anda memahami kebijakan investasi dan risikonya.
4. Mulai dari Rp50 ribu, lalu jadikan rutin
Kunci hasil optimal adalah konsistensi. Jadikan investasi kebiasaan bulanan dengan pola sederhana: Gajian → sisihkan Rp1 juta → investasikan.
Kesimpulan: Apakah Produk Ini Layak Dipertimbangkan?
Bagi investor pemula yang mencari keseimbangan antara pertumbuhan dan kenyamanan, Syailendra Pendapatan Tetap Premium Kelas A menawarkan kombinasi yang jarang ditemui: kinerja historis yang stabil, risiko di level sedang, dan modal awal yang sangat terjangkau.
Mulai investasi pertama Anda di Syailendra Pendapatan Tetap Premium Kelas A melalui aplikasi SayaKaya, cukup dari Rp50 ribu dan tanpa biaya transaksi.
Disclaimer: Kinerja masa lalu tidak menjamin atau mencerminkan indikasi kinerja di masa yang akan datang. Investasi Reksa Dana mengandung risiko. Calon investor/investor wajib membaca dan memahami prospektus dan informasi ringkas Produk Investasi (Fund Fact Sheet) sebelum berinvestasi Reksa Dana. Dalam melakukan transaksi jual dan beli Reksa Dana, calon investor/investor diharapkan memperhatikan profil risiko, kondisi keuangan, serta tujuan investasi masing-masing.
Penulis: Hardy Tandoko (bersertifikasi WPPE, WMI, dan CSA)
Mulai Persiapkan Merdeka Finansial Bersama SayaKaya
Temukan reksa dana sesuai tujuan investasi, dan mulai investasi hanya dalam beberapa langkah.
Download Aplikasi SayaKaya Sekarang!
https://sayakaya.go.link/download-disini
Lihat Blog Lainnya

Kenapa Banyak Orang Udah Punya Penghasilan Tapi Belum Mulai Investasi?
Punya penghasilan bukan berarti otomatis siap investasi. Setiap bulan gajian, uang masuk ke rekening. Tapi sebelum sempat dialokasikan untuk investasi, uangnya sudah lebih dulu dipakai untuk kebutuhan sehari-hari, bayar cicilan, membantu keluarga, atau menikmati hasil kerja selama sebulan. Akhirnya muncul kalimat yang mungkin cukup familiar, "Nanti deh kalau gaji udah lebih besar."
Baca Selengkapnya
Gimana Biar Nggak Gampang Panik Saat NAB Reksa Dana Turun?
Lihat NAB reksa dana turun, portfolio ikut merah. Rasanya pengen langsung jual.
Baca Selengkapnya
BI Tahan Suku Bunga di 5,75% di Tengah Tren Hawkish Global, Apa Dampaknya bagi Investor? Weekly Newsletter 25 September 2026
Bank Indonesia (BI) kembali mempertahankan BI Rate di level 5,75% dalam Rapat Dewan Gubernur (RDG) September 2026. Keputusan ini menarik perhatian karena diambil justru saat bank sentral negara maju bergerak ke arah sebaliknya Federal Reserve (The Fed) baru saja menaikkan suku bunga acuannya ke 3,75%–4%, sementara Dana Moneter Internasional (IMF) memperingatkan bahwa sejumlah bank sentral lain berpotensi menyusul menaikkan suku bunga untuk meredam inflasi yang masih membandel.
Baca SelengkapnyaAplikasi SayaKaya:
Mudah, Cepat, dan Terkurasi!
Semua orang kini bisa berinvestasi Reksa Dana dengan mudah hanya lewat satu aplikasi saja. Download sekarang!